English
 Español
 Français
 Deutsch
 Italiano
 Português
Hacer un viaje largo requiere algo más que ilusión, un billete de avión, equipaje equilibrado y buena planificación. También requiere de un buen seguro de asistencia en viaje, y más...
Muchas compañías ofrecen seguros con coberturas muy similares. Para empezar, lee la letra pequeña antes de contratarlo; muchas veces la diferencia está en el servicio de atención al cliente. Primero hay que comprobar las facilidades para comunicarse con la compañía cuando estás fuera del espacio europeo; puedes confirmar los canales de comunicación llamando justo al llegar al país de destino o "esperar a que surja una emergencia"; tú eliges.
Comunicaciones
Imagínate que viajas por China. Yo hice mi cuarto viaje a China en julio de 2026. Antes de salir de España comprobé que el canal para comunicarme con mi compañía de seguros sí funcionó desde Barcelona. Yo había comprado una tarjeta eSIM internacional. La instalé en mi terminal telefónico apto para eSIM antes de salir de España. Comprobé con la operadora internacional que mi eSIM estaba perfectamente instalada y me dijeron que se activaría automáticamente al llegar a China; pero al llegar a China fue imposible activarla durante todo el mes y también fue imposible comunicarme con la operadora internacional. Tuve que comprar una SIM nacional para China adscrita a mi número de pasaporte extranjero: solo permite comunicaciones dentro del país; el Gran Cortafuegos chino bloqueó mi acceso a todas las aplicaciones relacionadas con Google y a mi Gmail.
Lección aprendida: Procura viajar con 2 eSIM internacionales de diferentes operadoras, instaladas y comprobadas antes de salir de España.
Surgió la emergencia
Durante el mes de julio de 2026 he realizado mi cuarto viaje por China, durante 15 años había confiado en el seguro de asistencia en viaje que compré a la compañía aseguradora de siempre; ahora en julio de 2026 he hecho el primer uso grave.
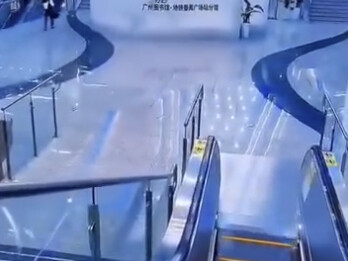
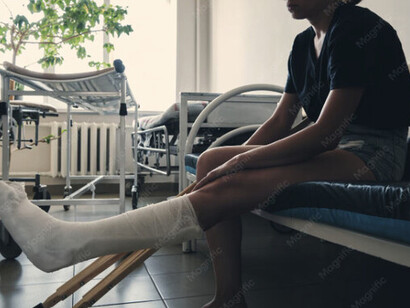
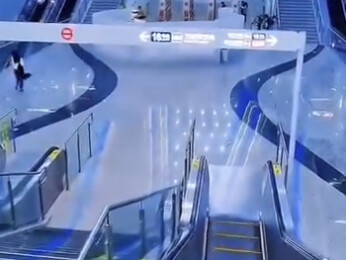
Me rompí la pierna al bajar las escaleras del metro en Cantón, en el sur de China, alrededor de las 13 horas de China, las 07 h de Barcelona, España. El primer contacto con la compañía aseguradora fue relativamente fácil; me buscaron un hospital de urgencias traumatológicas. Llegué al hospital en un taxi a las 14:35 horas de China. En menos de 1 hora me hicieron las radiografías, TAC, resonancia y otras pruebas. Me diagnosticaron fractura doble de fémur y tibia. El cirujano me propuso una operación en el mismo hospital chino y seis semanas o más de rehabilitación en China, o trasladarme para operarme en España- Las calamidades empezaron cuando intenté consultar de nuevo con la compañía aseguradora desde urgencias del hospital. La compañía aseguradora tiene un sistema de contacto por WhatsApp del tipo:
Largo mensaje de "bienvenida"
Elija opción y marque la tecla 1, 2, 3…
Marque la tecla 22
Un operador le atenderá en breve...
Tras un largo rato de espera, ningún humano me respondió y, al volver a llamarles, se repitió el bucle cada vez que intenté contactar. Algunas veces pude contactar mediante una línea telefónica china que me prestaron.
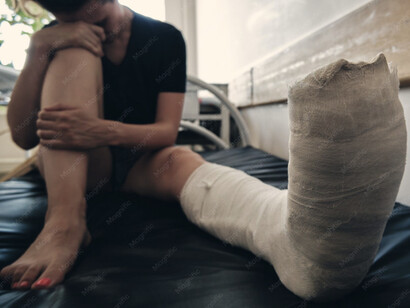
Decidí operarme en Barcelona. Me enyesaron la pierna para salir del hospital. Solo te dejan salir del hospital después de pagar la factura; lo mismo hacen en Estados Unidos y en otros países, incluso te prohíben salir del país hasta que pagues tus deudas (facturas). La factura en el hospital chino costó un total de 1.450€ a la aseguradora; la póliza dice que cubre hasta 50.000€ en gastos médicos y la letra pequeña dice que no incluye rehabilitación.
Además, la compañía no paga directamente al hospital, sino que utiliza a su representante en China con un nombre más rimbombante que operativo. Primero fueron las calamidades para comunicarse con la aseguradora, luego llegó el primer choque cuando faltaban por pagar 300 euros, y el hospital avisó de que si no pagaban antes de las doce de la noche, les cobrarían un día más de estancia en urgencias. Ya eran las 23:30 h de China (las 17:30 h de España). Habíamos estado esperando más de 8 horas para que la compañía aseguradora pagara los últimos 300€ a través de su agente en China con nombre rimbombante y poco operativo.
Salí del hospital chino de madrugada con la pierna enyesada y en silla de ruedas. La compañía aseguradora se negó a enviarme un transporte: tuve que buscar un hotel apto para personas en silla de ruedas y contratar y pagar un transporte sanitario apto para silla de ruedas para que me llevara al hotel. Entre el 24 de julio y el 29 intenté contactar con la compañía aseguradora más de 30 veces: en general recibí respuestas automáticas de una máquina-robot o mensajes frustrantes.
Desde el hotel continuaron las calamidades durante 4 días intentando conectar con la compañía aseguradora para concretar qué gastos están cubiertos y cuáles no están cubiertos por el seguro de asistencia en viaje: los empleados de la aseguradora me dieron informaciones opuestas. Ya en Barcelona la compañía aseguradora me devolvió 955 € un mes después de reclamarles el reembolso de los gastos que yo pagué.
La repatriación y la asistencia en España
El 28 de julio por la noche, 4 horas antes de que saliera el avión para repatriarme a España, recibí la confirmación por parte de la aseguradora diciendo que me enviarían un taxi-turismo para trasladarme a mí con la pierna enyesada, a un acompañante y las maletas hasta el aeropuerto. Luego conseguí que me enviaran un vehículo más grande. Me repatriaron en avión hasta el aeropuerto de Barcelona, donde la aseguradora había contratado un servicio de asistencia dentro del aeropuerto para mi persona y no para mi equipaje.
Mediante otro aparato telefónico prestado, me informó de que el seguro solo cubría hasta llevarme hasta la puerta de mi edificio o hasta la puerta de un hospital en Barcelona:
La compañía aseguradora no se hace cargo de los gastos posteriores a la llegada a Barcelona.
En cuanto a la repatriación hasta el hospital o a su domicilio, no habría problema, siempre y cuando confirmemos que pueden atenderle a través de su póliza privada o a través de la seguridad social, ya que esta póliza no tiene cobertura.
En Urgencias del Hospital Clínico de Barcelona,España, decidieron que no era necesario operar, que sería suficiente un tratamiento conservador. Ya han pasado 3 meses y sigo el tratamiento previsto para 3 meses más, recuperándome en un hospital público de Barcelona con los gastos pagados por el sistema público.
Me pregunto. Si en vez de romperme la pierna me hubiera roto la cabeza, ¿cómo habría actuado la compañía aseguradora?
Lecciones aprendidas.
Para viajar lejos necesitas un seguro de asistencia en viaje fiable y refrendado.
Antes de comprar, comprueba su efectividad, consultando a otros usuarios y amigos.
Comprueba las coberturas en detalle, lee la letra pequeña.
Comprueba los canales de comunicación internacionales con la compañía aseguradora.
En caso de asistencia urgente, no te dejarán salir del país hasta que pagues las facturas; algunas compañías pagan directamente al hospital, otras te hacen pagar a ti y enviarles los comprobantes. Luego se piensan los gastos que te reembolsarán.
Los costes suelen ser muy altos, especialmente en Estados Unidos con facturas de 6 cifras. Busca una compañía que pague los gastos directamente al hospital sin que tengas que adelantarlos. ¿Cómo vas a adelantarlos tú si estás lejos de tu país?
Te deseo que contrates un buen seguro de asistencia en viaje, pero que nunca necesites utilizarlo.